Mientras la inflación golpea los bolsillos y millones de estadounidenses enfrentan dificultades económicas, bancos, financieras y plataformas digitales multiplican sus ofertas de crédito. ¿Es una ayuda para las familias o un negocio que puede profundizar el endeudamiento? La Reserva Federal y expertos financieros explican qué hay detrás.
Por José Zabala, creador de contenido
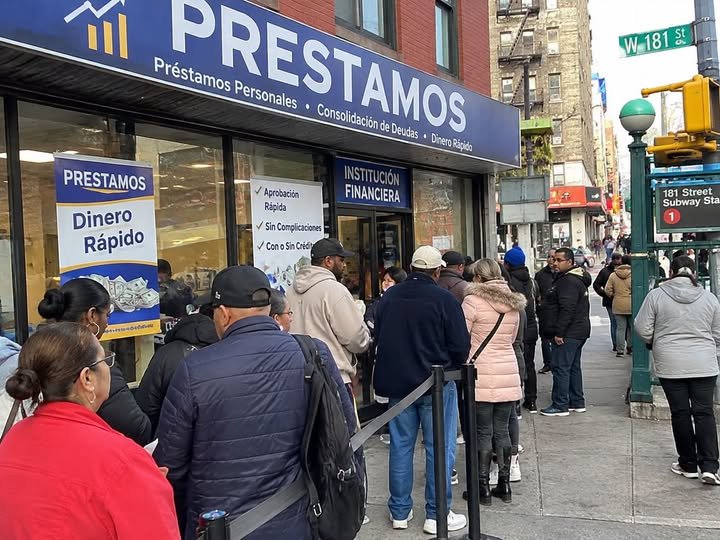
Nueva York.– Hay una contradicción que llama poderosamente la atención en Estados Unidos: mientras muchas familias luchan para pagar la renta, los alimentos, los servicios médicos y las tarjetas de crédito, las redes sociales se llenan de anuncios ofreciendo préstamos personales, dinero rápido y supuestas aprobaciones inmediatas.
La pregunta es inevitable: ¿por qué tantas instituciones ofrecen dinero prestado precisamente cuando la gente tiene mayores dificultades para devolverlo?
La respuesta está en el funcionamiento del negocio financiero. Para los prestamistas, el crédito representa una fuente de ingresos mediante intereses, comisiones y otros cargos. Y cuando aumenta la necesidad de dinero, también puede crecer el mercado de personas interesadas en solicitar préstamos.
Las cifras confirman la presión económica
Según la Reserva Federal de Nueva York, las deudas de los hogares estadounidenses alcanzaron aproximadamente 18.8 billones de dólares durante el segundo trimestre de 2026. De esa cantidad, 1.26 billones correspondían a tarjetas de crédito.
El informe también reveló que el 4.7 % de la deuda pendiente se encontraba en alguna etapa de morosidad.
Por su parte, la Oficina de Estadísticas Laborales informó que la inflación interanual llegó al 3.7 % en septiembre de 2026, mientras el desempleo se situó en el 4.2 %. Son cifras que reflejan presiones económicas, aunque no significan que todos los hogares estén atravesando la misma situación.
¿Qué buscan realmente las financieras?
El objetivo comercial es captar clientes y obtener rentabilidad. Pero no todas las ofertas funcionan de la misma manera.
Algunas instituciones ofrecen préstamos legítimos para consolidar deudas, financiar gastos importantes o resolver emergencias. Otras se especializan en créditos de alto costo para personas que tienen dificultades para acceder al financiamiento bancario tradicional.
Además, muchos anuncios de Facebook, Instagram y otras plataformas no pertenecen directamente a bancos. Son intermediarios digitales que recopilan información de posibles clientes y la venden a prestamistas.
La Oficina para la Protección Financiera del Consumidor (CFPB) advierte que estos intermediarios pueden recopilar datos personales y financieros, y que los consumidores deben comprobar con quién están compartiendo su información.
¿Qué dicen los expertos económicos?
Un análisis de la Reserva Federal de Kansas City, publicado en octubre de 2026, encontró que los consumidores con dificultades financieras recurren con mayor frecuencia al crédito de alto costo para enfrentar la inflación.
El estudio explica que estas personas suelen tener menos acceso a préstamos convencionales de intereses bajos. Entre quienes solicitaron crédito tradicional, solamente el 14.8 % de los consumidores financieramente afectados consiguió la totalidad del dinero solicitado, frente al 33.7 % de quienes no estaban en esa situación.
La Reserva Federal de Minneapolis también explica que las entidades financieras establecen sus tasas de interés considerando el costo del dinero, el riesgo de impago, los gastos operativos y las ganancias esperadas.
Esto significa que una persona con mayores dificultades económicas puede terminar pagando intereses más elevados precisamente porque representa un riesgo mayor para el prestamista.
Sin embargo, cobrar más intereses no garantiza que la institución recupere el dinero ni significa que todos los préstamos sean abusivos.
El peligro: pedir prestado para pagar otro préstamo
Aquí comienza uno de los problemas más preocupantes.
Una familia que no logra cubrir sus gastos puede solicitar un préstamo para pagar tarjetas de crédito. Después, si sus ingresos no mejoran, podría necesitar otro préstamo para cubrir las nuevas cuotas.
Así se puede formar una cadena de endeudamiento que termina consumiendo una parte creciente del salario.
El préstamo no aumenta los ingresos de una familia. Solamente adelanta dinero que tendrá que devolver, generalmente con intereses.
Por eso, antes de aceptar cualquier oferta, el consumidor debe conocer la tasa anual efectiva (APR), el monto total que devolverá, las comisiones y las consecuencias de atrasarse.
También debe desconfiar de quienes prometen préstamos garantizados, solicitan pagos anticipados sospechosos o exigen información bancaria sin identificar claramente a la institución.
¿Estamos convirtiendo la necesidad económica en un negocio?
La abundancia de publicidad crediticia plantea una discusión importante sobre la protección de los consumidores.
Ofrecer préstamos no es necesariamente perjudicial. El crédito responsable permite financiar viviendas, estudios, negocios y necesidades familiares.
El problema surge cuando se promueve dinero fácil sin explicar adecuadamente sus costos o cuando una persona desesperada acepta obligaciones que no podrá cumplir.
Las autoridades deben vigilar las prácticas engañosas, exigir transparencia y garantizar que las plataformas digitales no se conviertan en espacios de explotación financiera.
Estados Unidos no puede resolver las dificultades económicas de sus familias simplemente ofreciéndoles más deudas.
Una economía saludable necesita empleos estables, salarios suficientes, viviendas asequibles y oportunidades reales para mejorar la calidad de vida.
Porque cuando el salario no alcanza, el préstamo puede convertirse en un alivio temporal, pero también en una carga que acompañará a la familia durante años.
La gran pregunta no es cuánto dinero están dispuestas a prestar las financieras, sino cuánto más pueden endeudarse las familias estadounidenses antes de comprometer su estabilidad económica.
Fuentes
* Reserva Federal de Nueva York, agosto de 2026: Quarterly Report on Household Debt and Credit.
* Reserva Federal de Kansas City, octubre de 2026: Financially Distressed Consumers May Have Turned to High-Cost Credit to Cope with Inflation.
* Reserva Federal de Minneapolis, 2025: What Drives Consumer Interest Rates?
* CFPB: advertencias sobre préstamos por internet e intermediarios digitales.
* Oficina de Estadísticas Laborales (BLS): inflación y empleo, septiembre de 2026.
ZabalaAlDía.com — La voz que conecta con la comunidad y la diáspora Dominicana.