Los préstamos excesivamente largos pueden parecer una solución para las familias dominicanas y latinas, pero esconden intereses acumulados, riesgos económicos y deudas que pueden acompañarlas hasta la jubilación.
Por José Zabala, creador de contenido
Nueva York.– Martes 27 de octubre de 2026.
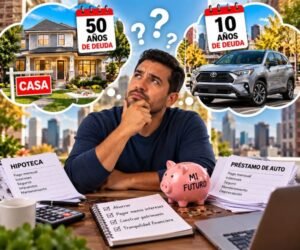
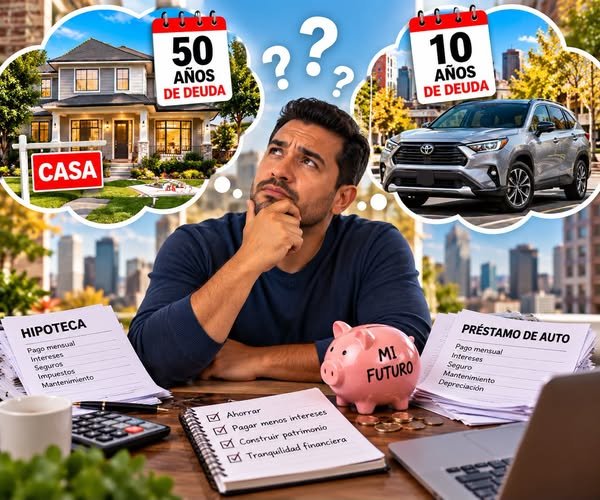
¿Vale la pena financiar un automóvil durante diez años o comprometerse con una hipoteca de cincuenta años? Aunque una mensualidad pequeña puede parecer atractiva, el verdadero problema está en cuánto dinero terminará pagando la familia y durante cuánto tiempo permanecerá endeudada.
No se trata de llamar estúpido a quien acepta estas condiciones. Muchas personas lo hacen por necesidad, debido al elevado costo de la vivienda, los vehículos y los intereses. Sin embargo, una mensualidad más baja no significa necesariamente que el préstamo sea más barato.
1. Financiar un carro durante diez años: ¿cuál es el peligro?
Un automóvil generalmente pierde valor con el uso y el paso del tiempo. Si el préstamo dura demasiado, el propietario puede continuar pagando un vehículo que ya necesita reparaciones importantes o que vale menos que la deuda pendiente.
La Oficina para la Protección Financiera del Consumidor (CFPB) advierte que los préstamos automotrices largos aumentan el costo total de los intereses y el riesgo de negative equity: deber más dinero de lo que vale el automóvil. Consumer Financial Protection Bureau
2. Financiar una casa durante cincuenta años: ¿conviene?
La vivienda es diferente porque puede aumentar de valor y contribuir al patrimonio familiar. Sin embargo, extender una hipoteca hasta cincuenta años significa pagar intereses durante mucho más tiempo y acumular capital propio más lentamente.
Además, una persona que compra una vivienda a los 40 años podría mantener esa deuda hasta los 90 si cumple el plazo completo.
Importante: las hipotecas a 50 años no deben confundirse con las hipotecas convencionales habituales de 30 años en Estados Unidos. Su disponibilidad y condiciones dependerían del producto y del prestamista.
3. Los números: ¿cuánto dinero se pierde en intereses?
Estos ejemplos utilizan tasas fijas hipotéticas iguales para cada comparación. No son ofertas reales de financiamiento.
Un carro de $30,000 al 8 % de interés
Plazo Pago mensual Intereses totales
5 años $608 $6,498
10 años $364 $13,678
Financiarlo por diez años reduce la mensualidad unos $244, pero genera aproximadamente $7,180 adicionales en intereses.
Una hipoteca de $400,000 al 7 % de interés
Plazo Pago mensual Intereses totales
30 años $2,661 $558,036
50 años $2,407 $1,044,052
La hipoteca a cincuenta años reduciría el pago mensual unos $254, pero produciría aproximadamente $486,000 adicionales en intereses si se mantiene hasta el vencimiento.
El Servicio de Investigación del Congreso de Estados Unidos advierte que las hipotecas de 50 años podrían convertirse en productos de alto costo por sus mayores intereses y la lenta acumulación de patrimonio. En octubre de 2026, siguen siendo una propuesta debatida, no una opción hipotecaria convencional disponible ampliamente. Congreso.govExperian
4. ¿Cómo afecta esto a la comunidad dominicana y latina?
La Reserva Federal documentó que el patrimonio mediano de las familias hispanas era de aproximadamente $61,600 en 2022, comparado con $285,000 entre las familias blancas no hispanas. Por eso, pagar miles de dólares adicionales en intereses puede dificultar todavía más la creación de riqueza familiar. Federal Reserve
Para una familia dominicana que trabaja, paga alquiler o hipoteca, envía ayuda a sus familiares y procura ahorrar para su jubilación, comprometerse con una deuda durante décadas puede limitar su capacidad de invertir, enfrentar emergencias y apoyar a sus hijos.
5. Consejos para evitar estas trampas
* Automóviles: procurar préstamos de cinco años o menos, cuando la cuota sea sostenible; comparar ofertas de bancos y cooperativas de crédito.
* Viviendas: comparar hipotecas de 15, 20 y 30 años, revisando tanto la mensualidad como el costo total.
* Antes de firmar: solicitar el APR, los intereses acumulados, los cargos y las condiciones de pago anticipado.
* Nunca comprar solamente por la mensualidad: incluir seguros, impuestos, mantenimiento y reparaciones en el presupuesto.
El CFPB recomienda comparar el costo total del financiamiento, no únicamente el pago mensual. Consumer Financial Protection BureauConsumer Financial Protection Bureau
Reflexión final
Un carro debe facilitarte la vida, no mantenerte endeudado durante diez años. Una casa debe ayudarte a construir patrimonio, no convertirse en una deuda que te acompañe hasta los noventa.
Hay situaciones en las que un préstamo largo permite acceder a una necesidad importante y puede tener sentido si se conocen sus riesgos. Pero antes de firmar hay que preguntarse: ¿cuánto terminaré pagando, cuánto podré ahorrar y qué ocurrirá si mis ingresos disminuyen?
Fuentes: CFPB — Préstamos para automóviles · CFPB — Comparación de hipotecas · Congreso de EE. UU. — Análisis de hipotecas a 50 años
ZabalaAlDía.com — La voz que conecta con la comunidad y la diáspora Dominicana.